
Introduction : l’Afrique est le continent de toutes les grandes sources d’énergie, à savoir les énergies renouvelables (géothermie, solaire et éolienne), l’hydroélectricité, les hydrocarbures (gaz, pétrole et houille ou charbon) et le nucléaire.
Le potentiel énergétique africain repose ici sur un socle solide présenté sous forme d’atouts naturels de premier ordre. Il concerne : les énergies renouvelables, l’énergie hydraulique (potentiel sérieux sur trois bassins vastes du continent, au Centre, à l’Est et à l’Ouest), les riches gisements d’uranium pour le nucléaire et les hydrocarbures au centre des grandes énergies.
Ce potentiel extraordinaire en matière d’énergie doit donc être exploité et industrialisé rapidement pour permettre au continent de produire de l’électricité pour soutenir les activités économiques et sociales, produire des carburants en grande quantité et mettre en oeuvre des produits finis industriels.
Mais l’essentiel est à venir et il est relatif à la nécessité de dégager des ressources financières importantes pour financer le développement et surtout permettre à la population d’avoir accès à l’électricité bon marché.
C’est possible et il faut envisager une stratégie d’exploitation pertinente des vastes énergies du continent et en mettant en place des partenariats stratégiques internes et externes crédibles.
Quel point global peut-on faire concernant ce potentiel énergétique ?

I . Afrique/Énergies et potentiel énergétique en 2026
L’Afrique s’affirme en 2026 comme une superpuissance énergétique potentielle grâce à la convergence de ses ressources fossiles massives et de son immense potentiel en énergies renouvelables.
1 . Le Potentiel et les Ressources
. Énergies renouvelables : Le continent détient un potentiel estimé à plus de 850 térawatts (TW) en énergie éolienne et solaire (abritant notamment 60 % du potentiel solaire mondial), ainsi que d’importantes ressources hydroélectriques.
. Ressources traditionnelles et minerais : L’Afrique compte plus de 125 milliards de barils de réserves de pétrole brut, 620 000 milliards de pieds cubes de gaz naturel, et des minerais critiques indispensables à la transition bas carbone (lithium, cobalt, cuivre, terres rares).
. Projets structurants : Des initiatives majeures comme le Gazoduc Nigéria Maroc et des programmes continentaux d’investissement (soutenus par l’African Energy Week 2026) visent à redessiner la carte énergétique.
2 . Les Défis Majeurs
. Déficit d’accès : Près de 600 millions d’Africains restent privés d’accès à l’électricité, freinant le développement social et industriel.
. Manque de financement : Le déficit d’investissement énergétique du continent est évalué entre 31 et 50 milliards de dollars, limitant le déploiement rapide des infrastructures de transport et de distribution.
[22/09, 09:27] Ndja Boka: B . Afrique, les énergies renouvelables porteuses, le potentiel exact en 2026
En 2026, le marché des énergies renouvelables en Afrique franchit un cap historique avec une capacité installée globale estimée à 86,95 gigawatts (GW), portée par une croissance annuelle moyenne de plus de 15 %.
Si le continent abrite un potentiel théorique colossal estimé à 10 térawatts (TW) toutes technologies confondues, l’année 2026 marque un tournant opérationnel majeur : le passage d’une logique de simples projets d’accès à l’électricité à celle d’une véritable souveraineté industrielle verte.
2.1 . Les filières porteuses et leur potentiel exact
. Le Solaire Photovoltaïque (La locomotive du continent)
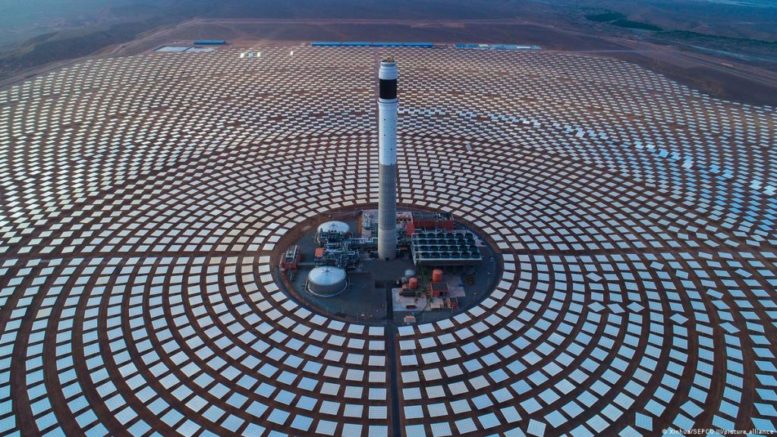
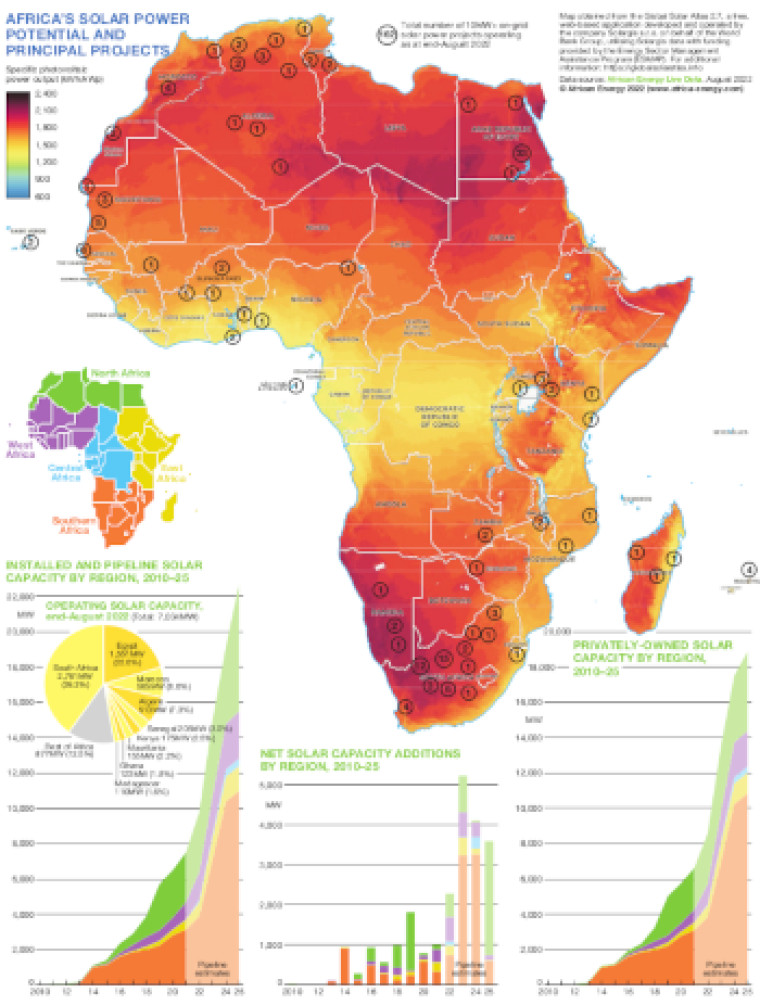
L’Afrique concentre environ 60 % du potentiel solaire mondial inexploité. La capacité solaire totale installée sur le continent atteint désormais 26,15 GW, dopée par un boom historique amorcé fin 2025 (où plus de 12 GW ont été installés en une seule année selon les analystes d’Ember).
En 2026, la dynamique ne repose plus uniquement sur de grands parcs centralisés, mais sur l’explosion du solaire décentralisé (toitures commerciales, mini-réseaux et installations industrielles captives).
Rien qu’au premier trimestre 2026, les projets d’envergure ont vu l’installation de près de 970 mégawatts (MW) supplémentaires.
À moyen terme, le potentiel projeté pour le solaire africain vise les 62 GW d’ici 2030.
. L’Énergie Hydroélectrique (Le socle de base)
L’hydroélectricité demeure la colonne vertébrale énergétique de plusieurs régions (notamment en Afrique centrale et de l’Est).
Le potentiel exploitable du continent est évalué à 350 GW. Bien que sa progression soit plus lente que celle du solaire en raison de la lourdeur des infrastructures, l’hydroélectricité joue en 2026 un rôle crucial pour stabiliser les réseaux électriques régionaux.
. L’Énergie Éolienne (Une force concentrée)
Le potentiel éolien global théorique de l’Afrique est immense (capable de couvrir théoriquement les besoins du continent de manière excédentaire), mais son potentiel technique de production immédiat reste estimé à 110 GW.
Les investissements se concentrent principalement sur l’éolien terrestre, représentant le quart des financements récents dans les technologies propres en Afrique.
. La Géothermie et l’Hydrogène Vert (Les marchés d’avenir)
Le potentiel géothermique est estimé à 15 GW, principalement localisé le long de la vallée du Rift (Afrique de l’Est).
Parallèlement, l’année 2026 voit l’émergence de projets pilotes majeurs liés à l’hydrogène vert et ses dérivés (comme l’ammoniac) en vue d’en faire un produit d’exportation de premier plan.
2.2 . Dynamiques régionales et pays leaders en 2026
Le déploiement des énergies propres s’équilibre sur le continent. Selon le Forum économique mondial, la Namibie, la Tunisie et le Gabon figurent en tête des pays affichant les meilleures performances en matière de transition énergétique grâce à des réformes réglementaires audacieuses.
L’Afrique du Sud, l’Égypte, l’Algérie et le Nigeria demeurent les principaux moteurs du marché solaire en volume de capacités additionnelles.

3 . Les défis stratégiques en cours
Malgré ces avancées, un paradoxe persiste : l’Afrique ne capte encore que moins de 3 % des investissements énergétiques mondiaux.
Le pipeline de développement africain affiche un volume impressionnant de 133 GW de projets en attente.
Pour transformer ce potentiel en réalité, la priorité absolue des gouvernements se tourne vers la modernisation des réseaux électriques et le déploiement massif de systèmes de stockage par batterie (BESS).

II . Afrique, géothermie, potentiel énergétique exact en 2026
Le potentiel technique global de la géothermie en Afrique est estimé à 15 à 20 GW pour la seule vallée du Rift, mais le continent détient près d’un cinquième du potentiel mondial en systèmes géothermiques avancés (EGS – Enhanced Geothermal Systems), soit environ 115 térawatts (TW) de ressources thermiques potentielles selon l’Agence internationale de l’énergie (AIE).
1 . Chiffres clés et état des lieux en 2026
. Capacité installée actuelle : L’Afrique dépasse les 1 GW de capacité géothermique opérationnelle, une écrasante majorité étant concentrée au Kenya (qui vise ou atteint 1 gigawatt national via KenGen).
. Région leader : La Vallée du Rift en Afrique de l’Est (Kenya, Éthiopie, Tanzanie, Djibouti, Erythrée) concentre l’essentiel des ressources à haute enthalpie (haute température) pour la production d’électricité.
. Objectifs à long terme : L’AIE indique qu’un soutien politique et le partage des risques d’exploration pourraient permettre à l’Afrique de débloquer jusqu’à 25 GW de capacité géothermique d’ici 2050, devenant potentiellement la première région mondiale pour l’expansion de cette énergie.
2 . Nouvelles frontières : Les technologies binaire-organique permettent d’envisager des applications décentralisées ou de chaleur directe dans des zones granitiques d’Afrique centrale et de l’Ouest (Cameroun, Nigeria, Ghana, Côte d’Ivoire).
III . Afrique, géothermie, potentiel énergétique exact en 2026 . cas de l’Afrique de l’ouest (CEDEAO)
En 2026, le potentiel énergétique de la géothermie en Afrique est estimé globalement à un niveau massif de près de 115 terawatts (TW) selon les données de l’Agence internationale de l’énergie (AIE), représentant un cinquième du potentiel mondial des systèmes géothermiques stimulés.
Cependant, ce potentiel exact reste très inégalement réparti et largement inexploité, l’essentiel des capacités exploitables commercialement (environ 15 à 20 GW exploitables à court/moyen terme) se concentrant dans le système de la Vallée du Grand Rift en Afrique de l’Est.
Pour l’Afrique de l’Ouest, dans l’espace de la Communauté économique des États de l’Afrique de l’Ouest (CEDEAO), la situation géothermique en 2026 présente des spécificités claires :
1 . Un potentiel ouest-africain non quantifié de manière absolue
Contrairement au solaire (estimé à un potentiel technique de 1 956 GW dans la région) ou à l’éolien (106 GW), il n’existe pas de chiffre global exact ou de quota en Mégawatts (MW) officiellement validé pour la géothermie dans les plans directeurs actuels du Système d’échanges d’énergie électrique ouest-africain (WAPP).
Les rapports du Centre pour les énergies renouvelables et l’efficacité énergétique de la CEDEAO (CEREEC) n’intègrent pas encore la géothermie comme une priorité quantifiable à court terme.
2 . Une opportunité technologique récente (Régions granitiques)
La géothermie ouest-africaine ne repose pas sur le volcanisme actif comme au Kenya.
Les perspectives en 2026 s’ouvrent grâce aux progrès des systèmes à cycle organique de Rankine (ORC / Cycle binaire). Ces technologies permettent d’exploiter les anomalies thermiques des sous-sols profonds constitués de socles granitiques anciens (les ceintures de roches vertes archéennes et provinces orogéniques).
3 . Plusieurs pays de la CEDEAO possèdent ces configurations géologiques favorables :
Le Nigeria, le Ghana et la Côte d’Ivoire possèdent des structures de socle granitique avec des signatures de flux de chaleur prometteuses.
Le Sénégal, la Mauritanie, le Mali, la Guinée, le Liberia et la Sierra Leone affichent également des anomalies thermiques propices.
4 . Des applications orientées vers le hors-réseau (Off-Grid)
En Afrique de l’Ouest, où près de 50 % de la population globale et plus de 80 % de la population rurale manquent encore d’accès à l’électricité en 2026, le profil géothermique de la région s’oriente vers des systèmes énergétiques décentralisés.
Ce potentiel n’est pas calibré pour de grandes centrales de réseau, mais pour de la micro-production d’électricité locale et des usages thermiques directs (séchage agricole, chauffage agro-industriel).
5 . Les barrières à l’exploitation en 2026
Bien que des acteurs spécialisés comme Stellae Energy étudient la viabilité commerciale de ces zones ouest-africaines, l’intégration de la géothermie se heurte aux coûts initiaux élevés des forages d’exploration.
Le mix d’énergies renouvelables de la CEDEAO reste donc massivement dominé par le développement du solaire photovoltaïque, de l’hydroélectricité, et par la transition transitoire vers le gaz naturel régional.
IV . Afrique, uranium et énergie nucléaire, potentiel exact en 2026, partenariat stratégique
En 2026, le paysage énergétique et minier africain traverse une transformation géopolitique et industrielle majeure. L’Afrique, qui abrite près de 20 % des réserves mondiales d’uranium tout en subissant un déficit électrique chronique affectant 600 millions d’habitants, cherche désormais à valoriser ses ressources pour assurer sa propre souveraineté énergétique.
1 . Le potentiel exact de l’uranium africain en 2026
Le continent consolide sa position de pivot de l’approvisionnement mondial dans un contexte de forte hausse des cours de l’uranium.
. La Namibie s’impose fermement comme le premier producteur d’uranium d’Afrique et l’un des leaders mondiaux.
Portée par l’extension de ses mines géantes à ciel ouvert de Husab et Rössing, sa production a bondi de plus de 22 %.
De nouveaux gisements, comme le projet Langer Heinrich par Paladin Energy, atteignent leur pleine capacité de production à la mi-2026.
. Le Niger traverse une phase de redistribution complète des cartes après sa rupture historique avec le groupe français Orano et la nationalisation de la Somaïr.
Bien que sa production historique ait chuté sous la barre des 1 000 tonnes, Niamey relance activement son potentiel minier via le projet Dasa mené par le canadien Global Atomic et la reprise de la mine Somina par des capitaux chinois.
. D’autres pays émergent sur la carte de l’exploration et de l’extraction, notamment le Botswana, avec l’avancement du projet Letlhakane par Lotus Resources, la Tanzanie, qui déploie un important complexe de traitement à Mkuju River avec l’appui russe, et le Malawi.
2 . Le potentiel de l’énergie nucléaire civile sur le continent
. L’ambition continentale cible désormais le développement de 15 000 MW de nouvelle capacité nucléaire d’ici 2035, représentant un marché d’investissement potentiel d’environ 105 milliards de dollars.
3 . Deux dynamiques coexistent sur le terrain :
. Les réacteurs de grande puissance :
L’Afrique du Sud demeure le seul pays exploitant une centrale nucléaire opérationnelle (Koeberg, prolongée jusqu’en 2045) et prévoit d’ajouter 5,2 GW à son réseau.
L’Égypte mène le chantier le plus avancé du continent à El Dabaa (4,8 GW), où l’installation des cuves de réacteurs russes s’est poursuivie avec succès à la mi-2026.
. L’essor des Petits Réacteurs Modulaires (SMR) : Des pays dotés de réseaux électriques plus modestes comme le Ghana, le Kenya, le Maroc ou le Rwanda privilégient la technologie des SMR.
Ces réacteurs, plus rapides à assembler et moins coûteux, sont au cœur de la feuille de route africaine pour alimenter les industries lourdes et les futurs centres de données sans dépendre exclusivement des aléas climatiques.
4 . Les partenariats stratégiques majeurs en 2026
La géopolitique du nucléaire africain s’est profondément restructurée autour de nouveaux blocs d’influence, marquée par le recul des acteurs occidentaux traditionnels au profit de nouvelles alliances :
. La Russie, via le géant étatique Rosatom, s’impose comme le partenaire central du continent. Au-delà du financement et de la construction de la centrale égyptienne, Moscou multiplie les accords-cadres d’ingénierie civile, de livraison de réacteurs ou d’exploration (Éthiopie, Niger, Burkina Faso, Ouganda).
Rosatom finance également la formation scientifique de plus de 2 400 étudiants étrangers, dont de nombreuses cohortes de jeunes cadres africains.
. La Chine consolide sa mainmise sur l’appareil productif d’uranium, en particulier en Namibie (via China General Nuclear Power et China National Uranium Corp) et au Niger.
En parallèle, la CNNC (China National Nuclear Corporation) avance ses pions technologiques en signant des protocoles de coopération technique avec le Ghana et le Kenya.
. Les États-Unis mènent une contre-offensive ciblée axée sur le soft power, le financement du développement et la sécurité d’approvisionnement.
Washington soutient le programme FIRST pour sécuriser les chaînes logistiques de SMR au Ghana et a approuvé une enveloppe financière massive de 414 millions de dollars via la DFC pour appuyer le projet d’uranium de Dasa au Niger.
V . Afrique, hydroélectricité, pays, acteurs, potentiel exact, partenariat stratégique en 2026
L’hydroélectricité s’impose comme le moteur central de la transition et de la souveraineté énergétique du continent africain. L’année 2026 marque une accélération majeure des investissements à grande échelle, guidée par de nouvelles cartographies techniques et la création de marchés régionaux unifiés.
1 . Le potentiel exact du continent
L’Afrique possède un potentiel hydroélectrique techniquement exploitable considérable, estimé globalement à environ 300 gigawatts (GW) pour l’ensemble du continent, dont moins de 10 % est actuellement mis en valeur.
. L’Afrique centrale concentre à elle seule près de 60 % de cette ressource continentale, avec un potentiel sous-régional évalué à 150 000 mégawatts (MW).
Le cœur de cette richesse se trouve en République Démocratique du Congo (RDC) : le ministère de l’Énergie a officialisé via son portail Hydro RDC un potentiel exact cartographié de 167,25 GW réparti sur 3 349 sites distincts.
2 . Pays moteurs et infrastructures clés en 2026
. La République Démocratique du Congo (RDC) : Véritable géant de l’hydroélectricité, elle abrite le site du Grand Inga sur le fleuve Congo, dont la capacité théorique globale pourrait doubler celle du barrage chinois des Trois-Gorges. Sa mise en concession s’appuie désormais sur sa nouvelle cartographie numérique.
. L’Éthiopie : Acteur incontournable de l’Afrique de l’Est. Le Barrage de la Renaissance (GERD) sur le Nil Bleu produit de l’électricité en phase partielle, le chantier global étant finalisé à 95 %.
. Le Kenya : Leader est-africain de la transition, il ambitionne d’ajouter 700 MW hydroélectriques à son réseau, parallèlement à de lourds investissements financiers pour moderniser ses lignes de transport saturées.
. L’Angola : Le pays exploite son potentiel de 12 GW, notamment grâce à la centrale de Laúca (2 070 MW) désormais pleinement opérationnelle.
. Le Cameroun : Le pays se distingue par le projet du méga-barrage de Kikot (coût estimé à 1 050 milliards FCFA), dont le bouclage financier est structuré pour ce premier semestre, et par la montée en puissance de la centrale de Nachtigal (420 MW).
. La Côte d’Ivoire et la Guinée : En Afrique de l’Ouest, la Guinée capitalise sur le barrage de Souapiti (500 MW). La Côte d’Ivoire s’appuie sur le barrage de Soubré (275 MW) et combine l’hydroélectricité avec le projet BEST (stockage par batterie à 96 % de réalisation) prévu pour la fin d’année.
3 . Acteurs stratégiques du secteur
Le déploiement des infrastructures implique trois catégories d’acteurs :
. Les institutions de financement et développeurs multinationaux : La Banque africaine de développement (BAD) via son initiative “Mission 300”, la Banque mondiale qui injecte des milliards dans les réseaux régionaux, l’Africa Finance Corporation (AFC), et des leaders industriels comme le groupe français EDF (impliqué à Kikot et Nachtigal) ou l’autrichien Andritz.
. Les consortiums et constructeurs internationaux : Les entreprises d’ingénierie étatiques chinoises (notamment sur le projet de Caculo-Cabaca en Angola) demeurent les premiers bâtisseurs de barrages sur le continent.
. Les compagnies nationales et pools énergétiques : Des entités comme KenGen au Kenya ou CI-ENERGIES en Côte d’Ivoire pilotent l’exécution technique.
4 . Partenariats stratégiques et intégration en 2026
L’intégration régionale et la coopération Sud-Sud redéfinissent la distribution d’énergie à l’échelle du continent :
. Le marché unifié de l’Afrique de l’Est (EAPP) : L’Eastern Africa Power Pool finalise son cadre institutionnel pour un lancement opérationnel de son marché régional d’échange d’électricité. Ce modèle s’inspire directement du réseau interconnecté d’Afrique australe (SAPP).
. L’interconnexion ouest-africaine : CI-ENERGIES et la Banque mondiale déploient une ligne haute technologie de 330 kV reliant la Côte d’Ivoire au Ghana, ouvrant la voie à des exportations d’électricité vers le Togo et le Bénin. Un programme global de 1,6 milliard de dollars de la Banque mondiale soutient ce marché de la CEDEAO.
. Le couplage avec l’hydrogène vert : Le Sommet africain de l’hydrogène vert du Cap a acté la volonté de lier la production hydroélectrique et solaire à la création de corridors industriels d’hydrogène, l’eau servant de ressource de base pour l’électrolyse.
. Coopérations bilatérales massives : À l’image de l’accord stratégique signé entre la Côte d’Ivoire et l’Algérie, les partenariats incluent désormais d’importants volets de transferts de compétences techniques et l’acquisition d’unités de production locales.

VI . Afrique, production d’électricité en 2026 – entreprises, défis, perspectives
La production électrique africaine en 2026 reste très concentrée et très inégale : 600 millions d’Africains sans accès, mais aussi les plus grands programmes solaires et gaziers au monde.
A . Les grandes entreprises de production et de commercialisation*
.1. Afrique du Nord, modèle intégré gazier.
*Sonelgaz Algérie* est le plus grand producteur du continent avec plus de 26 000 MW de capacité installée. En 2026, elle injecte 2,74 GW additionnels pour faire face au pic historique de 21 828 MW atteint le 19 août 2026 (contre 20 628 MW en 2025).
Le gaz assure plus de 95% de la production. Elle vient de créer *Sonelgaz International* et construit des centrales de 40 MW à Niamey au Niger et N’Djamena au Tchad, et exporte vers la Tunisie qui dépend à 9% d’imports algériens. Autres géants : EEHC en Égypte et ONEE au Maroc.
.2. Afrique du Sud, la restructuration.
*Eskom* fournit 85% de l’électricité du pays, avec une capacité nominale de 47 378 MW en 2026 contre 38 747 MW en 2008 grâce à Medupi et Kusile qui totalisent 9 600 MW. Paradoxe 2026 : Eskom a plus de capacité que jamais, mais vend seulement 178 TWh, en baisse de 21% depuis 2008 et de 6,2% sur un an, niveau le plus bas en 18 ans. Elle affiche pourtant un bénéfice record de 30,3 milliards de rands pour l’exercice clos mars 2026, doublé en un an grâce à une hausse tarifaire de 12,74% et 22,4 milliards d’économies.
Le taux de disponibilité est remonté à 65,16% et le pays a connu 266 jours sans délestage.
2026 est l’année du démantèlement : Eskom est scindée en 3 entités distinctes production, transport, distribution, et le marché s’ouvre totalement aux producteurs privés sans plafond. La centrale nucléaire de Koeberg 1 860 MW obtient 20 ans de prolongation jusqu’en 2045.
.3. Afrique de l’Ouest et de l’Est, modèle acheteur unique.
Au Sénégal, *Senelec* produit seulement 21% de son électricité, 79% vient d’achats à des IPP. En mai 2026, la production brute atteint 702 081 MWh en hausse de 7,7% sur un an, tirée par les achats tiers en hausse de 12,3%.
Au Kenya, *Kenya Power – KPLC* bat un record avec 5 938 GWh vendus sur juillet-décembre 2025/26 en hausse de 9%, franchissant 1 000 GWh par mois pour la première fois, porté par la demande industrielle.
Au Nigeria, le secteur est fragmenté entre GenCos et DisCos privatisées mais avec un déficit chronique.
.4. Les nouveaux acteurs privés.
La croissance vient des IPP : Acwa Power saoudien, Engie, TotalEnergies, Globeleq, et le consortium Vitol-Acwa-Engen qui lance à Durban une centrale gaz de 1 000 à 1 800 MW avec terminal GNL de 3 milliards de dollars. Au Sénégal, IPP comme ContourGlobal, Tobene. Part des renouvelables dans le mix sud-africain qui dépasse 20% en 2026.
B . Les défis en 2026
– *Accès et demande* : croissance de la demande de 3,5 à 7% par an en Afrique du Nord, pics de chaleur qui font exploser la clim. En Algérie, +548 MW en un an.
– *Financier* : Eskom traîne 320 milliards de rands de dette fin juin 2026 malgré la baisse, et les municipalités ne paient pas. Au Nigeria, arriérés massifs.
– *Technique* : réseaux vétustes, 58 ouvrages de transport prévus par Sonelgaz en 2026 dont seulement 23 en service, pertes. En Afrique du Sud, 9 897 MW en réserve froide le 20 février 2026 faute de demande.
– *Transition du charbon* : 80% de l’électricité sud-africaine encore charbon, besoin de fermer sans casser l’emploi minier.
C . Les perspectives
– *Renouvelables* : Algérie vise 3,2 GW solaire en construction en 2026, 15 GW d’ici 2035, ce qui libérera 4 milliards de m3 de gaz pour l’export. Afrique du Sud IRP 2025 prévoit 105 GW de nouvelles capacités d’ici 2039 : 34 GW éolien, 25 GW solaire grande échelle, 8,2 GW stockage, 16 GW gaz, 5,3 à 10 GW nucléaire.
– *Gaz to Power* : terminal GNL flottant de Richards Bay de 135 000 à 174 000 m3 et 400 millions de pieds cubes par jour pour alimenter 3 000 MW, FID attendu en 2026. Vitol à Durban pareil.
– *Financement juste* : Partenariat JETP pour l’Afrique du Sud de plusieurs milliards, mais Pretoria exige dons et prêts concessionnels, pas de dette commerciale.
– *Intégration régionale* : Sonelgaz devient opérateur panafricain, modèle sud-sud, et interconnecteurs.
En 2026, l’Afrique passe d’une logique de pénurie gérée par le délestage à une logique de surplus de capacité mais de déficit de distribution et de paiement.
Conclusion : le décor est planté. Théoriquement, l’Afrique est le centre énergétique du monde et concernant toutes les énergies (renouvelables comprises). C’est un atout stratégique de premier ordre.
La difficulté reste l’exploitation et la transformation de cette énergie en électricité, en produits industriels divers (divers carburants et lubrifiants par exemple). L’homme d’affaires Aliko Dangote et sa multinationale (Dangote Industries Limited) ont administré la preuve qu’en seulement cinq (05) ans, une industrialisation à grande échelle peut être mise en œuvre en Afrique.
L’Afrique a désormais toutes les cartes en main pour son développement : les ressources, la volonté, le savoir-faire, les entreprises et les financements internes et externes. Il reste le leadership interne et externe.
Aussi, faut-il encore rappeler l’objectif visé par la création d’une base de données Internet sur la paix et le développement au profit des pays du continent ?
En reprenant les propos de l’ancien président ghanéen Jerry John Rawlings, cette vision s’éclaircit. La mauvaise gouvernance reste le principal obstacle au développement du continent. Aussi, tout doit être mis en oeuvre pour que même si un “cancre” arrive à la tête de son pays (Ghana), sa réussite soit minimalement garantie.
Et cela à travers trois leviers essentiels du pouvoir, qui sont :
. des institutions fortes et un cadre démocratique fonctionnel,
. une gouvernance bonne et encadrée en vue d’aboutir à un pacte social apaisé,
. un consensus pour le développement économique et social.
Images et illustrations : www.google.com et www.facebook.com et autres réseaux sociaux.
. Texte paixetdevelopement : leadership, introduction, conclusion et recherches thématiques.
. Textes thématiques développés : www.google.com et www.facebook.com et Meta.
. Base de données Internet paixetdevelopement. Étude et recherche avancée. (2/3).

Be the first to comment on "Afrique/Énergies et potentiel énergétique en 2026 : ce continent, une superpuissance énergétique (2/3)"